Umfang und Grenzen der kleineren Leistungsarten der privaten Unfallversicherung, ihre Fristen und die Nachweise, an denen Ansprüche in der Praxis scheitern
Nach einem Unfall richtet sich die Aufmerksamkeit auf die Invaliditätsleistung. Das ist nachvollziehbar, weil dort die größten Beträge liegen. Übersehen werden dabei regelmäßig die weiteren Leistungsarten, die im Vertrag vereinbart sind: Bergungskosten für den Rettungseinsatz, die Erstattung kosmetischer Operationen, Tagegeld für die Zeit der eingeschränkten Arbeitsfähigkeit, Krankenhaustagegeld und Genesungsgeld.
Diese Positionen werden nicht automatisch geprüft. Der Versicherer bearbeitet in der Regel, was beantragt wurde, und nicht, was vereinbart ist. Da die Fristen kurz sind und die Nachweisanforderungen konkret, verfallen die Ansprüche häufig, ohne dass Betroffene davon erfahren. Dieser Beitrag zeigt, welche Leistungen in Betracht kommen, welche Grenzen gelten und wie sie durchzusetzen sind.
Einen Überblick über die Leistungen insgesamt finden Sie in unserem Beitrag: Was zahlt die Unfallversicherung.
Inhalt
- Warum die kleineren Leistungsarten der Unfallversicherung selten ausgezahlt werden
- Bergungskosten in der Unfallversicherung: Umfang, Grenzen und Anrechnung
- Kosmetische Operationen: die Frist ist der entscheidende Punkt
- Tagegeld, Krankenhaustagegeld und Genesungsgeld
- Welche Nachweise der Versicherer verlangen darf
- Typische Kürzungen und Ablehnungen bei den kleineren Leistungsarten
- Wann lohnt sich ein Anwalt bei Bergungskosten, Tagegeld und kosmetischen Operationen?
- Fazit: Diese Leistungen verfallen an der Anmeldung, nicht am Anspruch
- FAQs zu Bergungskosten, kosmetischen Operationen und Tagegeld
Warum die kleineren Leistungsarten der Unfallversicherung selten ausgezahlt werden
Anders als die Invaliditätsleistung, die nach einer Schadenmeldung ohnehin geprüft wird, setzen die übrigen Leistungsarten eine eigene Geltendmachung voraus. Wer nur mitteilt, dass ein Unfall geschehen ist, erhält eine Prüfung der Invalidität, nicht aber eine Prüfung der Bergungskosten oder des Tagegeldes.
Hinzu kommt, dass diese Leistungen häufig nicht in allen Tarifen enthalten sind. Sie sind Bausteine, deren Einschluss und Höchstsummen im Versicherungsschein stehen. Der erste Schritt ist daher immer der Blick in den Versicherungsschein und in die Bedingungen, nicht in eine allgemeine Übersicht.
Ein weiterer Grund ist die Größenordnung. Einzeln betrachtet wirken die Beträge klein, sodass Betroffene den Aufwand scheuen. Bei einem Bergungseinsatz mit Hubschrauber, einem mehrwöchigen stationären Aufenthalt und zwei Folgeeingriffen summieren sich die Positionen jedoch schnell auf einen fünfstelligen Betrag, der neben der Invaliditätsleistung steht und diese nicht mindert.
Verschaffen Sie sich unmittelbar nach dem Unfall einen Überblick über alle vereinbarten Leistungsarten und melden Sie sie gemeinsam an. Eine nachträgliche Anmeldung ist bei mehreren dieser Positionen nicht mehr möglich.
Bergungskosten in der Unfallversicherung: Umfang, Grenzen und Anrechnung
Was erfasst ist
Unter Bergungskosten fassen die Bedingungen mehrere Positionen zusammen. Erstattet werden regelmäßig die Kosten für Such-, Rettungs- und Bergungseinsätze von Rettungsdiensten, soweit für diese Einsätze üblicherweise Gebühren berechnet werden. Erfasst sind außerdem die Kosten eines ärztlich angeordneten Transports in ein Krankenhaus oder in eine Spezialklinik und die unvermeidbaren Mehrkosten einer Rückführung zum Wohnort. Im Todesfall werden die Kosten der Überführung übernommen.
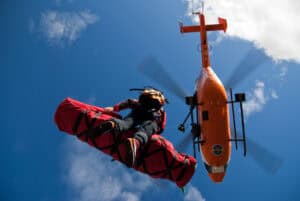
Praktisch bedeutsam ist eine Erweiterung, die viele Bedingungswerke enthalten: Die Kosten werden auch dann erstattet, wenn ein Unfall unmittelbar drohte und der Einsatz deshalb erforderlich war. Ein Suchflug oder ein Rettungseinsatz im Gebirge ist damit auch dann gedeckt, wenn es letztlich nicht zu einer Verletzung gekommen ist.
Höchstsumme und Anrechnung anderer Leistungen
Bergungskosten sind auf eine im Vertrag vereinbarte Höchstsumme begrenzt. Diese Summe entscheidet in der Praxis, ob ein Hubschraubereinsatz vollständig oder nur teilweise gedeckt ist. Zusätzlich enthalten die Bedingungen regelmäßig eine Subsidiaritätsregelung: Geleistet wird nur, soweit nicht ein anderer Versicherer, etwa die Krankenversicherung, zur Erstattung verpflichtet ist.
Daraus folgt die praktische Reihenfolge: Zuerst wird bei der Krankenversicherung abgerechnet, anschließend wird der nicht erstattete Teil bei der Unfallversicherung geltend gemacht, unter Vorlage der Ablehnung oder der Abrechnung des anderen Versicherers. Wer diesen Nachweis nicht liefert, erhält keine Zahlung.
Sammeln Sie deshalb alle Rechnungen und die Abrechnungen der anderen Versicherer vollständig und legen Sie beides gemeinsam vor.
Kosmetische Operationen: die Frist ist der entscheidende Punkt
Führt der Unfall zu einer dauerhaften Beeinträchtigung des äußeren Erscheinungsbildes, übernimmt die Unfallversicherung die Kosten einer kosmetischen Operation. Erstattet werden je nach Bedingungswerk Arzthonorare, Materialkosten und notwendige Kosten für Unterbringung und Verpflegung in der Klinik, bei Zahnbehandlung und Zahnersatz häufig nur bis zu einem gesonderten Höchstbetrag.
Entscheidend ist die zeitliche Grenze. Die Operation muss regelmäßig nach Abschluss der Heilbehandlung und innerhalb von drei Jahren nach dem Unfall durchgeführt werden. Bei Kindern und Jugendlichen verlängern viele Bedingungswerke diese Frist, häufig bis zu einer Altersgrenze, weil ein Eingriff erst nach abgeschlossenem Wachstum sinnvoll ist.
Praktisch heißt das: Die Operation sollte nicht bis zum Abschluss eines Streits mit der Krankenversicherung aufgeschoben werden. Wird der Eingriff nach Ablauf der Frist durchgeführt, ist der Anspruch gegen die Unfallversicherung verloren, selbst wenn die Krankenversicherung zu Unrecht abgelehnt hatte.
Auch hier gilt die Subsidiarität: Soweit ein anderer Leistungsträger verpflichtet ist, entfällt der Anspruch. Das ist bei Narbenkorrekturen häufig streitig, weil Krankenversicherer eine medizinische Indikation verneinen und Unfallversicherer auf die Zuständigkeit der Krankenversicherung verweisen.
Lassen Sie in dieser Konstellation beide Ablehnungen prüfen. Häufig ist eine der beiden nicht tragfähig, und die Fristen laufen währenddessen weiter.
Tagegeld, Krankenhaustagegeld und Genesungsgeld
Tagegeld
Das Tagegeld wird für die Dauer der unfallbedingten Beeinträchtigung der Arbeitsfähigkeit gezahlt, abgestuft nach dem Grad dieser Beeinträchtigung. Voraussetzung ist eine ärztliche Behandlung. Die Zahlung ist zeitlich begrenzt, in den gängigen Bedingungen auf längstens ein Jahr ab dem Unfalltag.
Der Nachweis erfolgt über ärztliche Bescheinigungen, die den Grad der Beeinträchtigung und den Zeitraum ausweisen. Eine reine Arbeitsunfähigkeitsbescheinigung genügt häufig nicht, weil sie keine Abstufung enthält. Genau daran scheitern viele Anträge.
Krankenhaustagegeld und Genesungsgeld
Krankenhaustagegeld wird für jeden Kalendertag einer vollstationären Behandlung gezahlt, ebenfalls begrenzt auf einen in den Bedingungen festgelegten Zeitraum. Das Genesungsgeld knüpft daran an und wird für eine bestimmte Anzahl von Tagen nach der Entlassung geleistet, in vielen Bedingungswerken für dieselbe Anzahl von Tagen wie das Krankenhaustagegeld, begrenzt auf eine Höchstzahl.
Beide Leistungen sind unabhängig von einer späteren Invalidität und werden auch dann gezahlt, wenn die Verletzung vollständig ausheilt. Für Selbstständige sind sie oft die einzige kurzfristig verfügbare Einnahmequelle nach einem Unfall.
Wie sich diese Leistungen von der Übergangsleistung unterscheiden, erläutern wir im Beitrag zur Invaliditätsfeststellung in der Unfallversicherung und in unserem Überblick zu den Leistungsarten.
Welche Nachweise der Versicherer verlangen darf
Die kleineren Leistungsarten sind Kostenerstattungen oder tagesbezogene Leistungen. Entsprechend formalisiert sind die Anforderungen:
- Rechnungen im Original: Für Bergungskosten und kosmetische Operationen werden Originalbelege verlangt. Reichen Sie Kopien ein und bewahren Sie die Originale auf, bis der Versicherer sie ausdrücklich anfordert.
- Abrechnung anderer Versicherer: Wegen der Subsidiarität ist nachzuweisen, ob und in welcher Höhe Krankenversicherung oder ein anderer Träger geleistet hat.
- Ärztliche Anordnung: Für Transporte und Rückführungen ist die ärztliche Anordnung oder die Unvermeidbarkeit der Mehrkosten zu belegen.
- Abgestufte Bescheinigung: Für das Tagegeld ist der Grad der Beeinträchtigung der Arbeitsfähigkeit anzugeben, nicht nur eine Arbeitsunfähigkeit.
- Nachweis der Dauerhaftigkeit: Bei kosmetischen Operationen ist zu belegen, dass das äußere Erscheinungsbild dauerhaft beeinträchtigt ist.
- Stationäre Aufenthaltsdauer: Für Krankenhaustagegeld und Genesungsgeld genügt in der Regel die Bescheinigung der Klinik über die vollstationären Kalendertage.
Fordern Sie bei jeder Ablehnung die Angabe, welcher Nachweis konkret fehlt. Häufig lässt sich der Anspruch mit einem einzigen Dokument retten.
Typische Kürzungen und Ablehnungen bei den kleineren Leistungsarten
Die Muster sind gleichförmig und meist formaler Natur:
- Nicht beantragt, nicht geprüft: Der Versicherer bearbeitet nur die Invaliditätsleistung und weist später darauf hin, dass weitere Leistungen nicht geltend gemacht wurden.
- Höchstsumme ausgeschöpft: Ein Rettungseinsatz übersteigt die vereinbarte Summe für Bergungskosten. Prüfen Sie, ob Teilpositionen anderen Bausteinen zuzuordnen sind.
- Verweis auf die Krankenversicherung: Die Subsidiarität wird pauschal geltend gemacht, ohne dass eine Leistungspflicht des anderen Versicherers tatsächlich besteht.
- Drei-Jahres-Frist abgelaufen: Die kosmetische Operation wurde zu spät durchgeführt, häufig weil zunächst die Krankenversicherung angegangen wurde.
- Tagegeld ohne Abstufung abgelehnt: Die vorgelegte Bescheinigung weist keinen Grad der Beeinträchtigung aus.
- Keine ärztliche Behandlung: Für Zeiträume ohne dokumentierte Behandlung wird das Tagegeld gestrichen, auch wenn die Beeinträchtigung fortbestand.
Achten Sie besonders auf die Drei-Jahres-Frist bei kosmetischen Operationen. Sie läuft unabhängig davon, wie lange ein Streit mit der Krankenversicherung dauert.
Wann lohnt sich ein Anwalt bei Bergungskosten, Tagegeld und kosmetischen Operationen?
Am wirksamsten unmittelbar nach dem Unfall, weil dann alle vereinbarten Leistungsarten gemeinsam angemeldet werden können. Die Beträge sind einzeln betrachtet kleiner als die Invaliditätsleistung, summieren sich bei schweren Unfällen aber erheblich, insbesondere bei Rettungseinsätzen im Gebirge, längeren stationären Aufenthalten und mehreren Folgeeingriffen.
Eine anwaltliche Prüfung ist außerdem sinnvoll, wenn zwei Versicherer sich gegenseitig auf ihre Zuständigkeit verweisen. Diese Konstellation ist bei Narbenkorrekturen und bei Rettungskosten die Regel, und sie führt dazu, dass Fristen ablaufen, während beide Seiten ablehnen.
Dominik Engelhardt ist Fachanwalt für Versicherungsrecht und Fachanwalt für Medizinrecht. Bei diesen Leistungsarten ist die Verbindung hilfreich, weil zugleich Fragen der medizinischen Indikation und der Abgrenzung zur Krankenversicherung zu beantworten sind. Die Kanzlei Engelhardt vertritt ausschließlich Versicherungsnehmer und Patienten, in Regensburg, in Ostbayern und bundesweit.
Einen Überblick über die typischen Konfliktlagen finden Sie auf unserer Seite zu Problemen mit der Unfallversicherung. Nehmen Sie jetzt Kontakt auf: Kontaktformular | Tel.: 0941 20 600 850 | Kostenlose und unverbindliche Ersteinschätzung. Bestehende Rechtsschutzversicherungen übernehmen die Kosten in der Regel; die Deckungsanfrage übernehmen wir für Sie.
Fazit: Diese Leistungen verfallen an der Anmeldung, nicht am Anspruch
Die kleineren Leistungsarten sind kein Nebenschauplatz. Die wichtigsten Punkte:
- Gesonderte Geltendmachung: Geprüft wird, was beantragt wurde. Melden Sie alle vereinbarten Leistungsarten gemeinsam mit dem Invaliditätsanspruch an.
- Bergungskosten mit Höchstsumme: Erfasst sind Such-, Rettungs- und Bergungseinsätze, ärztlich angeordnete Transporte und Rückführungen, in vielen Tarifen auch bei unmittelbar drohendem Unfall.
- Subsidiarität beachten: Geleistet wird nur, soweit kein anderer Versicherer verpflichtet ist. Die Abrechnung des anderen Versicherers ist vorzulegen.
- Drei Jahre für kosmetische Operationen: Der Eingriff muss regelmäßig nach Abschluss der Heilbehandlung und innerhalb von drei Jahren erfolgen, bei Kindern oft mit verlängerter Frist.
- Tagegeld braucht eine Abstufung: Erforderlich ist eine ärztliche Bescheinigung über den Grad der Beeinträchtigung der Arbeitsfähigkeit, nicht nur eine Arbeitsunfähigkeit.
FAQs zu Bergungskosten, kosmetischen Operationen und Tagegeld
Was sind Bergungskosten in der privaten Unfallversicherung?
Erfasst werden regelmäßig die Kosten für Such-, Rettungs- und Bergungseinsätze, soweit für diese üblicherweise Gebühren berechnet werden, außerdem ärztlich angeordnete Transporte in ein Krankenhaus oder eine Spezialklinik, unvermeidbare Mehrkosten einer Rückführung zum Wohnort und im Todesfall die Überführungskosten.
Werden Bergungskosten auch ohne Verletzung erstattet?
Viele Bedingungswerke sehen das vor, wenn ein Unfall unmittelbar drohte und der Einsatz deshalb erforderlich war. Ein Suchflug oder ein Rettungseinsatz kann damit auch dann gedeckt sein, wenn es zu keiner Verletzung gekommen ist. Maßgeblich ist der konkrete Vertragstext.
Gibt es eine Obergrenze für Bergungskosten?
Ja, die Leistung ist auf eine im Versicherungsschein vereinbarte Höchstsumme begrenzt. Bei aufwendigen Einsätzen, etwa mit Hubschrauber im Gebirge, entscheidet diese Summe darüber, ob die Kosten vollständig gedeckt sind.
Was bedeutet Subsidiarität bei diesen Leistungen?
Die Unfallversicherung leistet nur, soweit nicht ein anderer Versicherer erstattungspflichtig ist. In der Praxis ist zuerst bei der Krankenversicherung abzurechnen; anschließend wird der nicht erstattete Teil unter Vorlage dieser Abrechnung bei der Unfallversicherung geltend gemacht.
Welche Frist gilt für kosmetische Operationen?
Der Eingriff muss regelmäßig nach Abschluss der Heilbehandlung und innerhalb von drei Jahren nach dem Unfall durchgeführt werden. Bei Kindern und Jugendlichen verlängern viele Bedingungswerke die Frist, weil ein Eingriff erst nach abgeschlossenem Wachstum sinnvoll ist.
Was wird bei einer kosmetischen Operation erstattet?
Je nach Bedingungswerk Arzthonorare, Materialkosten sowie notwendige Kosten für Unterbringung und Verpflegung in der Klinik. Für Zahnbehandlung und Zahnersatz gilt häufig ein gesonderter, niedrigerer Höchstbetrag. Voraussetzung ist eine dauerhafte Beeinträchtigung des äußeren Erscheinungsbildes.
Wie unterscheiden sich Tagegeld und Krankenhaustagegeld?
Das Tagegeld wird für die Dauer der unfallbedingten Beeinträchtigung der Arbeitsfähigkeit gezahlt, abgestuft nach dem Grad der Beeinträchtigung und begrenzt auf einen bestimmten Zeitraum ab dem Unfalltag. Das Krankenhaustagegeld wird für jeden Kalendertag vollstationärer Behandlung gezahlt, unabhängig von einer Abstufung.
Was ist Genesungsgeld?
Eine Leistung, die an das Krankenhaustagegeld anknüpft und für eine bestimmte Anzahl von Tagen nach der Entlassung gezahlt wird, in vielen Bedingungswerken für dieselbe Anzahl von Tagen wie das Krankenhaustagegeld und begrenzt auf eine Höchstzahl von Tagen.
Warum wird mein Tagegeldantrag abgelehnt, obwohl ich krankgeschrieben war?
Weil eine Arbeitsunfähigkeitsbescheinigung keinen Grad der Beeinträchtigung ausweist. Das Tagegeld ist abgestuft, deshalb ist eine ärztliche Bescheinigung erforderlich, die den Grad der Beeinträchtigung der Arbeitsfähigkeit und den Zeitraum benennt.
Wann lohnt sich ein Anwalt bei diesen Leistungsarten?
Vor allem dann, wenn mehrere Versicherer sich gegenseitig auf ihre Zuständigkeit verweisen, etwa bei Narbenkorrekturen oder Rettungskosten, weil währenddessen die Fristen weiterlaufen. Sinnvoll ist eine Prüfung außerdem unmittelbar nach dem Unfall, um alle vereinbarten Leistungsarten gemeinsam anzumelden.